
Journalist Independent, JAKARTA — Gejolak pasar saham Indonesia bukan semata-mata persoalan indeks yang jatuh atau investor asing yang menarik dana.
Di balik tekanan terhadap Indeks Harga Saham Gabungan (IHSG), muncul pertanyaan yang lebih mendasar: seberapa transparan kepemilikan saham di bursa, seberapa konsisten regulator menindak pelanggaran, dan siapa yang selama ini menikmati keuntungan dari praktik perdagangan yang merugikan investor?
Persoalan tersebut mengemuka setelah Morgan Stanley Capital International (MSCI) membuka konsultasi mengenai kemungkinan mengubah klasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market.
Wacana itu memicu kekhawatiran pelaku pasar karena perubahan klasifikasi berpotensi memengaruhi arus modal investor global.
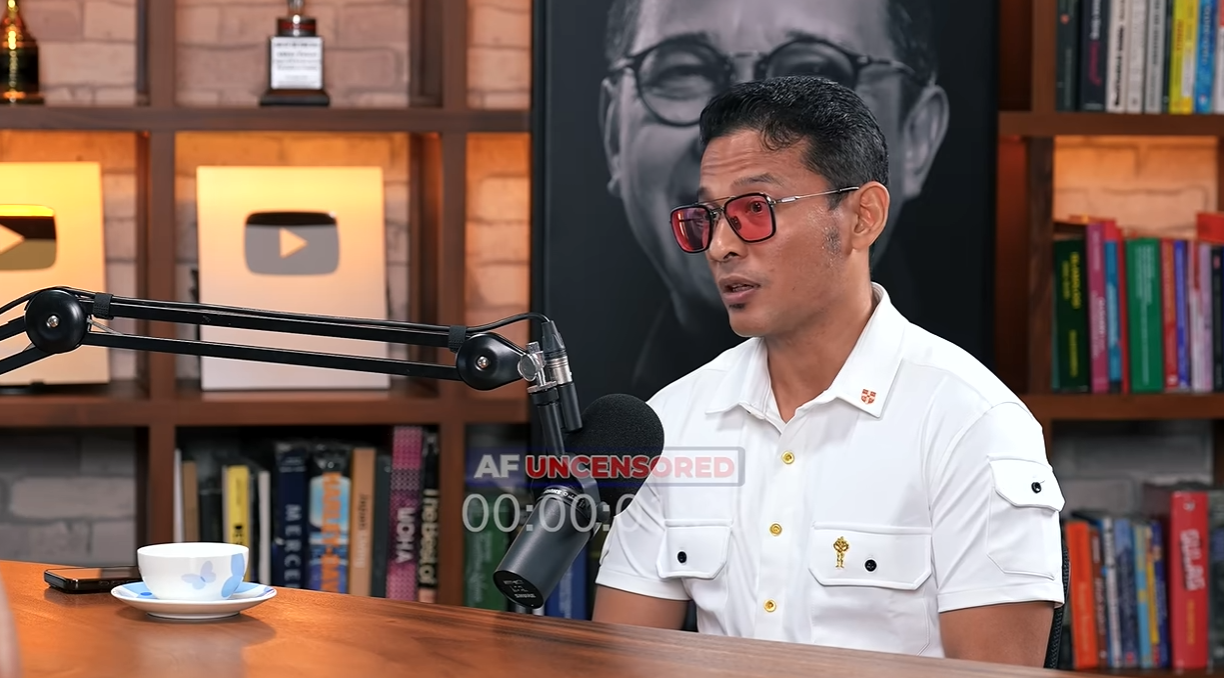
Juru bicara ekonomi Badan Komunikasi Pemerintah, Fitra Faisal Hastiadi, menilai situasi tersebut perlu menjadi momentum untuk memperbaiki tata kelola pasar modal.
Dalam diskusi mengenai gejolak IHSG, ia menjelaskan bahwa sorotan MSCI terutama berkaitan dengan persoalan kelembagaan, transparansi kepemilikan saham, dan penegakan aturan, bukan semata-mata kondisi fundamental ekonomi Indonesia.
“Ini momentum kita berbenah,” ujar Fitra dalam pembahasan tersebut.
Menurutnya, pemerintah dan regulator telah menjalankan sejumlah pembenahan, tetapi pekerjaan belum selesai.
Kepercayaan investor global membutuhkan bukti bahwa aturan tidak hanya tertulis, melainkan juga dijalankan secara konsisten ketika pelanggaran terjadi.
Transparansi Free Float Menjadi Sorotan MSCI
Salah satu persoalan utama yang dibahas adalah free float, yakni porsi saham perusahaan yang tersedia untuk diperdagangkan oleh publik. Besarnya free float menjadi salah satu indikator untuk menilai likuiditas saham dan ketersediaan saham bagi investor.
Fitra mencontohkan persoalan pada saham PT Dian Swastatika Sentosa Tbk (DSSA). Dalam diskusi tersebut, ia menyebut adanya dugaan ketidaksesuaian antara persentase saham yang diklaim tersedia untuk publik dan jumlah saham yang benar-benar beredar di pasar.
Ia menuturkan, porsi yang diklaim mencapai sekitar 20 persen diduga hanya mencerminkan sekitar 2–3 persen saham yang benar-benar tersedia.
Pernyataan tersebut merupakan penjelasan dalam diskusi, bukan kesimpulan hukum bahwa perusahaan telah melakukan manipulasi. Dugaan mengenai ketersediaan saham dan struktur kepemilikan tetap membutuhkan pemeriksaan berdasarkan data serta hasil penelusuran otoritas.
Persoalan seperti itu penting karena investor membutuhkan kepastian bahwa saham yang tercatat dalam perhitungan indeks benar-benar dapat diperdagangkan sesuai informasi yang tersedia.
Jika angka free float tidak mencerminkan kondisi pasar sebenarnya, investor dapat kesulitan keluar dari posisi investasi ketika ingin menjual saham.
Dalam pembahasan itu, Fitra juga menyinggung kategori High Shareholding Concentration (HSC), yang digunakan regulator untuk mengidentifikasi saham dengan konsentrasi kepemilikan tinggi.
Ia menyebut otoritas telah menelusuri 61 emiten yang masuk dalam proses pemeriksaan terkait konsentrasi kepemilikan tersebut.
Pemeriksaan itu menjadi bagian dari upaya meningkatkan transparansi. Namun, proses identifikasi tidak otomatis membuktikan bahwa seluruh perusahaan yang diperiksa melakukan pelanggaran. Hasil penelusuran dan tindakan lanjutan tetap menjadi penentu.
Pengungkapan Pemegang Saham Diperluas
Regulator juga memperluas keterbukaan mengenai pemegang saham. Fitra menjelaskan bahwa pengungkapan informasi pemilik saham yang sebelumnya menggunakan ambang di atas 5 persen kini diperluas hingga kepemilikan di atas 1 persen.
Perubahan tersebut bertujuan membantu investor memahami struktur kepemilikan perusahaan dan kemungkinan hubungan afiliasi di antara para pemegang saham. Informasi yang lebih terbuka dapat memudahkan pasar menilai apakah saham yang tersedia untuk publik benar-benar tersebar atau justru terkonsentrasi pada kelompok tertentu.
Selain keterbukaan kepemilikan, pembenahan juga mencakup peta jalan peningkatan free float. Dalam diskusi tersebut, Fitra menyebut target menuju ketentuan free float 15 persen sebagai bagian dari agenda perbaikan pasar modal.
Meski demikian, keterbukaan data saja belum cukup. Investor juga ingin melihat penegakan aturan yang konsisten, termasuk ketika otoritas menemukan indikasi perdagangan terkoordinasi atau praktik yang dapat merusak pembentukan harga saham.
Fitra menyebut penegakan aturan dan pengawasan pasar sebagai dua persoalan penting yang masih menjadi perhatian investor institusional. Menurutnya, investor global membutuhkan keyakinan bahwa pelanggaran dapat ditindak dan kejadian serupa tidak terus berulang.
Risiko Perubahan Klasifikasi Pasar Saham
MSCI merupakan penyedia indeks yang menjadi acuan bagi banyak investor internasional. Saham yang masuk dalam indeksnya dapat memperoleh perhatian dan alokasi dana dari berbagai pengelola investasi global.
Karena itu, perubahan klasifikasi pasar Indonesia berpotensi memengaruhi keputusan investasi. Jika Indonesia kehilangan status Emerging Market, sebagian dana yang mengikuti indeks tertentu dapat menyesuaikan portofolionya, sehingga memunculkan risiko arus modal keluar.
Namun, Fitra menegaskan bahwa proses konsultasi tidak sama dengan keputusan final penurunan status.
Dalam diskusi tersebut, ia menjelaskan bahwa pemerintah dan regulator masih memiliki ruang untuk berkomunikasi dengan MSCI serta investor yang menggunakan indeks tersebut.
Ia juga mengingatkan agar masyarakat tidak langsung menghubungkan gejolak IHSG dengan kesimpulan bahwa seluruh perekonomian Indonesia sedang memburuk.
Menurut penjelasannya, catatan MSCI lebih berfokus pada tata kelola dan aksesibilitas pasar, sehingga persoalan tersebut perlu dibaca sesuai konteksnya.
Meski begitu, risiko pasar tetap perlu diantisipasi. Kepanikan investor dapat memperbesar tekanan jual, terutama ketika informasi yang beredar tidak dipahami secara utuh. Karena itu, komunikasi yang jelas dari regulator dan pemerintah menjadi penting untuk menjaga kepercayaan publik.
Penegakan Hukum dan Pengawasan Harus Diperkuat
Diskusi tersebut turut menyoroti pertanyaan mengenai penyelesaian sejumlah persoalan lama di pasar modal. Pembicara mempertanyakan bagaimana regulator memastikan dugaan pelanggaran ditindaklanjuti dan tidak berhenti pada pemeriksaan administratif.
Fitra menjelaskan bahwa penanganan pelanggaran perlu melibatkan regulator dan aparat penegak hukum sesuai kewenangan masing-masing. Ia menekankan bahwa tindakan hukum harus bertumpu pada bukti dan indikasi tindak pidana, bukan sekadar kekhawatiran atau spekulasi.
Dalam diskusi itu, ia juga menyebut Otoritas Jasa Keuangan telah menjatuhkan sekitar 1.277 sanksi administratif maupun sanksi lainnya. Angka tersebut disampaikan sebagai bagian dari penjelasan mengenai upaya penegakan aturan, tetapi rincian jenis dan periode sanksi perlu merujuk pada data resmi OJK untuk memastikan konteksnya.
Bagi investor, ukuran keberhasilan reformasi bukan hanya jumlah aturan baru atau sanksi yang diumumkan. Mereka juga membutuhkan penjelasan mengenai dasar penindakan, konsistensi pengawasan, serta kepastian bahwa pihak yang terbukti melanggar menghadapi konsekuensi yang sesuai.
Fitra mengakui komunikasi dengan investor menjadi pekerjaan penting berikutnya. Pemerintah perlu menjelaskan pembenahan yang telah dilakukan sekaligus mendengar masukan dari pihak yang menggunakan indeks MSCI.
Reformasi untuk Memulihkan Kepercayaan Investor
Fitra menilai tekanan yang muncul saat ini dapat menjadi kesempatan memperbaiki pasar modal secara lebih mendasar.
Menurutnya, regulator perlu memastikan transparansi kepemilikan berjalan, pengawasan semakin kuat, dan penegakan hukum memberi kepastian kepada pelaku pasar.
Ia juga menekankan pentingnya menjaga investor ritel. Pertumbuhan jumlah investor domestik perlu diimbangi peningkatan literasi agar masyarakat memahami risiko investasi dan tidak mudah mengambil keputusan berdasarkan rumor.
Pada akhirnya, pemulihan kepercayaan terhadap pasar saham Indonesia membutuhkan kerja berkelanjutan.
Pemerintah dan regulator perlu menunjukkan hasil nyata, sementara investor membutuhkan informasi yang terbuka dan penegakan aturan yang dapat dipercaya.
Sorotan MSCI memang menambah tekanan bagi pasar modal, tetapi persoalan utamanya melampaui pergerakan IHSG harian.
Transparansi, pengawasan, dan kepastian hukum akan menentukan apakah pembenahan mampu memperkuat kepercayaan investor dalam jangka panjang. (*)