
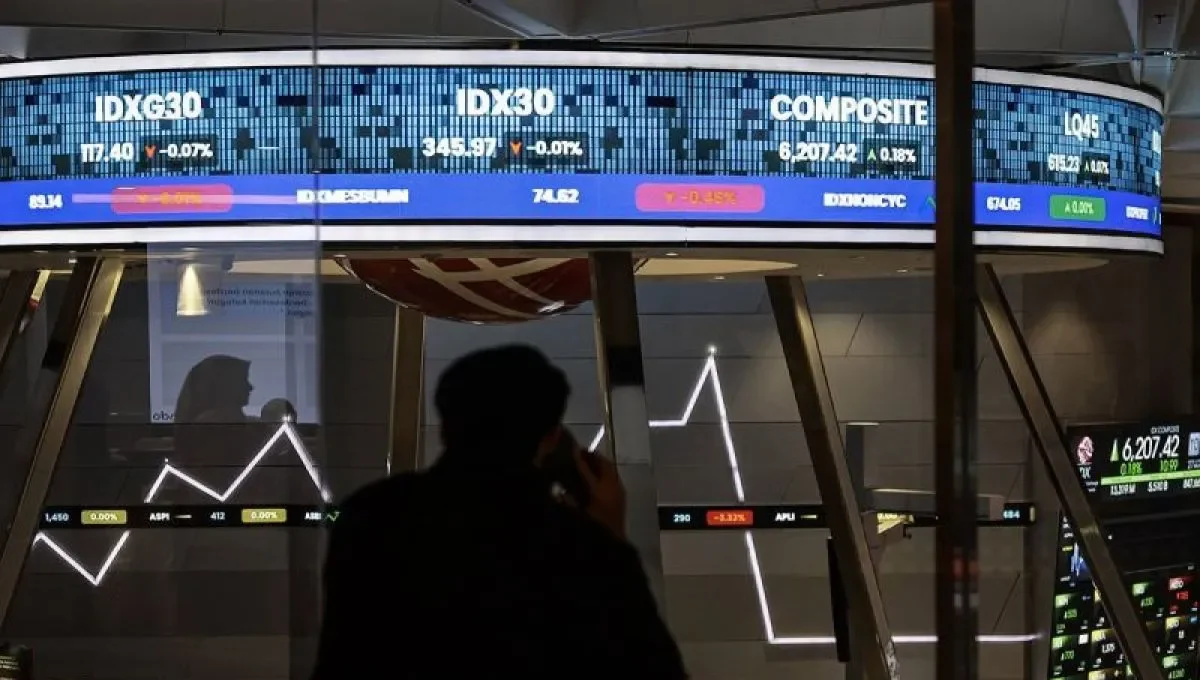
Journalist Independent, JAKARTA — Polemik saham dengan konsentrasi kepemilikan tinggi atau High Shareholding Concentration (HSC) di pasar modal Indonesia tidak hanya menyangkut transparansi kepemilikan saham.
Di balik persoalan yang menjadi perhatian Morgan Stanley Capital International (MSCI) tersebut, muncul dugaan persaingan bisnis antarmanajer investasi yang turut memengaruhi dinamika pengaduan kepada penyedia indeks global.
Kepala Riset Kiwoom Sekuritas Indonesia, Liza Camelia Suryanata, menilai persaingan kinerja pengelola dana berpotensi menjadi salah satu faktor yang memperkeruh persoalan HSC. Menurut dia, saham-saham dengan kapitalisasi pasar besar dapat memberikan keuntungan signifikan bagi manajer investasi yang memiliki eksposur besar terhadap saham tersebut.
Nama PT Barito Renewables Energy Tbk (BREN), PT Dian Swastatika Sentosa Tbk (DSSA), dan PT DCII Indonesia Tbk (DCII) menjadi bagian dari pembahasan mengenai saham berkonsentrasi tinggi.
Pergerakan saham-saham tersebut berpotensi memengaruhi hasil investasi sekaligus menciptakan perbedaan kinerja di antara pengelola reksa dana.
Liza menduga keluhan sejumlah pelaku pasar kepada MSCI tidak semata-mata dipicu persoalan teknis mengenai struktur kepemilikan saham. Ia melihat kemungkinan adanya kepentingan bisnis yang berkaitan dengan persaingan menghasilkan imbal hasil investasi.
“Situasi ini menguatkan dugaan adanya persaingan bisnis antarmanajer investasi,” ujar Liza, Selasa, 20 Oktober 2026.
Meski demikian, dugaan tersebut merupakan pandangan analis dan belum membuktikan bahwa pengaduan kepada MSCI benar-benar dilatarbelakangi persaingan bisnis. Persoalan transparansi kepemilikan saham dan kualitas data pasar tetap menjadi bagian penting dalam evaluasi pasar modal Indonesia.
Kebijakan BEI Belum Tentu Mengakhiri Persaingan
Polemik HSC mencuat ketika Bursa Efek Indonesia (BEI) menyiapkan sejumlah langkah untuk merespons evaluasi MSCI. Salah satu kebijakan yang disampaikan Direktur Utama BEI, Jeffrey Hendrik, adalah rencana mengeluarkan 80 emiten berkategori HSC dari perhitungan Indeks Harga Saham Gabungan (IHSG).
Selain itu, BEI berencana memperluas informasi mengenai hubungan afiliasi pemegang saham. Data yang dipublikasikan nantinya mencakup status afiliasi atau nonafiliasi pemegang saham dengan kepemilikan minimal 1 persen.
Langkah tersebut diarahkan untuk memperbaiki keterbukaan struktur kepemilikan dan meningkatkan kualitas informasi yang tersedia bagi investor. Transparansi menjadi perhatian penting ketika investor global menilai apakah data kepemilikan saham benar-benar menggambarkan kondisi pasar.
Namun, Liza mengingatkan bahwa perubahan komposisi indeks tidak otomatis menghapus daya tarik saham-saham HSC. Saham yang tidak lagi diperhitungkan dalam IHSG masih berpotensi diperdagangkan dan dimasukkan ke dalam portofolio investasi, sepanjang memenuhi ketentuan yang berlaku.
Dengan demikian, pengeluaran saham dari indeks acuan tidak serta-merta menghilangkan peluang keuntungan ataupun risiko yang melekat pada saham tersebut.
“Perubahan benchmark tidak otomatis menghilangkan daya tarik saham HSC,” jelasnya.
Bagi industri pengelolaan dana, perbedaan ini penting. Kinerja reksa dana tidak hanya ditentukan oleh arah pergerakan IHSG, tetapi juga oleh komposisi aset yang dipilih manajer investasi. Dua produk investasi dapat mencatatkan hasil berbeda meskipun menghadapi kondisi pasar yang sama.
Manajer investasi yang memiliki saham dengan kenaikan tajam berpeluang mencatatkan kinerja relatif lebih baik daripada pesaingnya. Sebaliknya, pengelola dana yang tidak memiliki eksposur serupa berpotensi tertinggal ketika saham tersebut menjadi penggerak utama pasar.
Simulasi Reksa Dana Tetap Unggul Saat IHSG Turun
Untuk menjelaskan mekanisme tersebut, Liza memberikan simulasi sederhana mengenai pengaruh saham HSC terhadap kinerja portofolio reksa dana.
Dalam ilustrasinya, sebanyak 10 persen portofolio ditempatkan pada saham HSC yang mengalami kenaikan harga sebesar 100 persen. Sementara itu, 90 persen dana lainnya berada pada saham-saham yang turun 20 persen, mengikuti asumsi penurunan IHSG.
Dari komposisi tersebut, investasi pada saham HSC memberikan kontribusi positif sebesar 10 poin persentase. Sebaliknya, penurunan saham-saham lain mengurangi nilai portofolio sebesar 18 poin persentase.
Hasil akhirnya, portofolio mengalami penurunan sekitar 8 persen sebelum memperhitungkan biaya. Angka tersebut lebih baik daripada penurunan IHSG sebesar 20 persen dalam simulasi yang digunakan.
“Investor tetap merugi, tetapi kinerja reksa dana bisa lebih baik daripada IHSG,” kata Liza.
Ilustrasi itu memperlihatkan perbedaan antara keuntungan absolut dan kinerja relatif. Reksa dana yang nilainya turun masih dapat mengungguli indeks pembanding apabila kerugiannya lebih kecil daripada penurunan indeks tersebut.
Kondisi seperti ini dapat memengaruhi keputusan alokasi aset. Manajer investasi memiliki insentif untuk mencari saham yang berpotensi mendongkrak kinerja portofolio, termasuk saham berkapitalisasi besar yang pergerakannya mampu memberikan pengaruh signifikan terhadap hasil investasi.
Namun, simulasi tersebut bukan gambaran kinerja aktual seluruh reksa dana di Indonesia. Hasil investasi sesungguhnya bergantung pada komposisi portofolio, bobot saham, waktu transaksi, biaya, serta ketentuan investasi masing-masing produk.
Kualitas Data Free Float Menjadi Sorotan MSCI
Liza juga menyoroti peran masukan dari pelaku pasar dalam proses evaluasi indeks MSCI. Sebagai penyedia indeks global yang digunakan investor institusional, MSCI perlu menjaga kredibilitas metodologi dan memastikan saham yang masuk dalam indeks memenuhi kriteria yang ditetapkan.
Indeks tersebut menjadi acuan bagi pengelola dana untuk menyusun portofolio sekaligus membandingkan kinerja investasi. Karena itu, ketepatan data dan pemilihan saham dapat memengaruhi keputusan investasi dalam skala besar.
Menurut Liza, pengelola dana yang menggunakan indeks MSCI berkepentingan agar komposisi indeks mencerminkan kondisi pasar secara akurat. Apabila terdapat persoalan pada data kepemilikan saham atau jumlah saham yang benar-benar tersedia untuk diperdagangkan, kualitas indeks dapat menjadi bahan evaluasi.
Salah satu isu yang disorot adalah free float, yakni saham yang tersedia untuk diperdagangkan oleh publik. Angka free float penting karena membantu menggambarkan seberapa besar bagian saham suatu perusahaan yang dapat diakses investor di pasar.
Apabila data tersebut tidak mencerminkan kondisi sebenarnya, perhitungan indeks dan keputusan investasi yang mengacu pada indeks berpotensi ikut terdampak.
Liza menilai otoritas pasar modal domestik perlu menindaklanjuti masukan mengenai persoalan tersebut secara serius. Ia mempertanyakan respons regulator ketika keluhan mengenai kualitas free float telah disampaikan.
Menurut dia, MSCI mengandalkan masukan dari manajer investasi dan pengguna indeks lainnya untuk mengevaluasi metodologi yang diterapkan.
“MSCI mendengarkan masukan dari para pengguna indeks,” ujarnya.
Bagi pasar modal Indonesia, persoalan ini memiliki implikasi lebih luas daripada persaingan antar-pengelola dana.
Perbaikan transparansi kepemilikan, keakuratan data free float, dan keterbukaan hubungan afiliasi menjadi pekerjaan penting untuk menjaga kepercayaan investor.
Evaluasi MSCI juga menjadi perhatian karena berkaitan dengan posisi Indonesia dalam klasifikasi pasar global.
Ancaman penurunan status dari Emerging Market menjadi Standalone Market dapat memengaruhi persepsi investor internasional dan strategi pengelolaan dana yang menggunakan indeks global sebagai acuan.
Karena itu, langkah BEI memperbaiki keterbukaan data perlu dinilai dari efektivitas pelaksanaannya, bukan hanya perubahan metode perhitungan indeks.
Selama persoalan kualitas informasi belum ditangani secara menyeluruh, perdebatan mengenai saham HSC, persaingan kinerja reksa dana, dan kredibilitas pasar modal Indonesia berpotensi terus berlanjut. (*)