
Journalis Independent, JAKARTA — Pasar saham Indonesia mengalami guncangan besar sebelum dana investasi global benar-benar menjual saham yang mereka miliki.
Dalam satu sesi perdagangan, kapitalisasi pasar menyusut sekitar US$63 miliar atau setara lebih dari Rp1.000 triliun.
Ironisnya, penjualan bersih investor asing pada hari yang sama hanya sekitar US$185 juta. Selisih tajam ini menunjukkan bahwa ketakutan terhadap potensi arus keluar modal dapat menghantam harga saham jauh sebelum transaksi besar benar-benar terjadi.
Kepanikan tersebut muncul setelah MSCI, penyedia indeks saham global, membuka kemungkinan mengeluarkan Indonesia dari kelompok pasar berkembang atau emerging markets.
Keputusan itu belum final, tetapi kabar tersebut langsung mengubah cara investor menilai risiko pasar modal Indonesia.
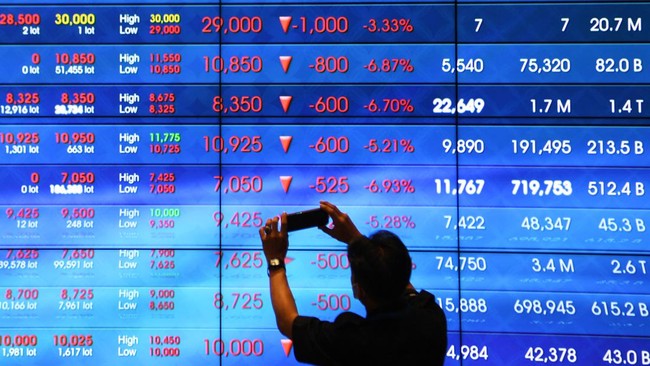
Pada Jumat, 23 Oktober 2026, tekanan jual membuat indeks saham Jakarta merosot sekitar 8 persen tidak lama setelah pembukaan perdagangan.
Bursa kemudian menghentikan perdagangan selama 30 menit. Setelah transaksi kembali berjalan, tekanan berlanjut hingga penurunan melampaui 11 persen pada penutupan.
Namun, penurunan nilai pasar yang sangat besar itu tidak berarti investor asing menarik dana dalam jumlah sebanding.
Investor domestik secara agregat membeli saham dalam jumlah yang hampir menyamai penjualan asing. Masalah utamanya terletak pada perubahan harga yang bersedia dibayar investor setelah mendengar kemungkinan penghapusan Indonesia dari indeks global.
Ancaman Penjualan Belum Terjadi, Pasar Sudah Bereaksi
Bayangkan seorang pemilik gedung apartemen yang menguasai 20 dari 100 unit. Ketika penghuni lain mengetahui bahwa pemilik tersebut wajib menjual seluruh unitnya tahun depan, mereka bisa segera menurunkan harga jual. Calon pembeli pun memilih menunggu karena memperkirakan akan ada banyak unit yang masuk pasar sekaligus.
Situasi serupa dapat terjadi di pasar saham. Dana indeks mengikuti komposisi indeks acuan, bukan semata-mata menilai prospek setiap perusahaan. Jika penyedia indeks menghapus Indonesia, dana yang mengikuti indeks tersebut harus menyesuaikan portofolionya. Investor lain dapat menjual lebih awal untuk menghindari persaingan dengan penjual besar pada kemudian hari.
Perkiraan Goldman Sachs menyebut potensi penjualan paksa oleh dana indeks mencapai sekitar US$5,6 miliar jika MSCI benar-benar menghapus Indonesia sepenuhnya.
Nilai itu memang besar, tetapi setara sekitar 18 hari perdagangan normal untuk saham-saham yang dimiliki dana tersebut.
MSCI belum menetapkan keputusan akhir. Perusahaan itu dijadwalkan mengumumkan hasilnya paling lambat 30 Juni 2027. Jika penghapusan terjadi, penyesuaian portofolio dana indeks baru menyusul setelah keputusan tersebut. Artinya, potensi penjualan masih menghadapi jeda waktu panjang.
Masalah Transparansi Jadi Sorotan MSCI
MSCI tidak membeli saham Indonesia ataupun memberikan pinjaman kepada pemerintah. Perusahaan tersebut menyusun indeks yang menjadi acuan bagi pengelola dana investasi di berbagai negara. Ketika bobot suatu negara berubah atau negara itu keluar dari indeks, dana yang menirunya perlu menyesuaikan kepemilikan.
Persoalan Indonesia bukan semata-mata pertumbuhan ekonomi, utang, atau nilai tukar. MSCI menyoroti transparansi kepemilikan saham dan keandalan harga di pasar.
Dua hal yang menjadi perhatian ialah free float, yakni jumlah saham yang benar-benar tersedia untuk diperdagangkan publik, serta dugaan praktik transaksi yang membuat harga dan volume perdagangan tidak mencerminkan permintaan pasar secara wajar.
Di Indonesia, praktik mengerek harga saham melalui transaksi yang tidak sehat sering disebut saham gorengan.
Ketika pemegang kendali menguasai sebagian besar saham, jumlah saham yang beredar bebas bisa sangat terbatas. Transaksi di antara pihak-pihak tertentu berpotensi menciptakan kesan bahwa saham ramai diperdagangkan, lalu menarik investor lain masuk pada harga tinggi.
Pada hari yang sama dengan kejatuhan pasar, regulator menjatuhkan denda kepada tiga perusahaan tercatat dengan total lebih dari US$100 juta.
Sanksi tersebut berkaitan dengan dugaan manipulasi perdagangan pada satu perusahaan dan penjatahan saham kepada pihak internal dalam dua perusahaan lainnya.
Perbedaan kinerja indeks juga menambah pertanyaan. Indeks saham domestik dilaporkan naik sekitar 22 persen pada tahun sebelumnya, sementara indeks MSCI Indonesia yang mencakup saham besar yang dapat diakses investor asing justru melemah tipis. Perbedaan tersebut memperkuat kebutuhan untuk menguji apakah harga di pasar benar-benar menggambarkan kondisi saham yang dapat dibeli investor global.
Reformasi Pasar Menjadi Penentu
Indonesia sebenarnya telah merespons peringatan MSCI sejak Januari. Setelah pasar mengalami penurunan tajam, pimpinan regulator dan bursa mengundurkan diri. Bursa kemudian menyiapkan aturan yang mewajibkan perusahaan tercatat menyediakan minimal 15 persen saham untuk publik, dua kali lipat dari batas minimum sebelumnya.
Namun, menaikkan batas free float bukan perkara sederhana. Perusahaan dengan kepemilikan terkonsentrasi perlu melepas lebih banyak saham kepada investor publik. Bursa memperkirakan nilai saham yang perlu ditawarkan dapat mencapai sekitar US$10 miliar. Target itu menghadapi tantangan karena minat pembeli asing sedang melemah.
MSCI menilai perubahan aturan di atas kertas belum cukup jika transparansi dan struktur kepemilikan belum menunjukkan perbaikan nyata. Indonesia juga menghadapi kemungkinan penurunan status bukan hanya ke frontier market, melainkan ke kategori standalone yang membuat pasar domestik tidak masuk dalam kelompok indeks global utama.
Meski begitu, Indonesia masih memiliki peluang memperbaiki penilaian. Bursa menyatakan akan mengeluarkan 80 saham dengan konsentrasi kepemilikan tinggi dari indeks utama. MSCI juga membuka konsultasi mengenai kemungkinan Indonesia masuk kategori frontier, yang lebih rendah daripada emerging markets tetapi tetap menjadi bagian dari kelompok indeks.
Rupiah dan Biaya Pendanaan Ikut Terancam
Potensi penjualan saham asing turut memunculkan kekhawatiran terhadap rupiah. Investor yang menjual saham dan ingin membawa dananya ke luar negeri perlu menukar rupiah menjadi dolar. Bank Indonesia memiliki cadangan devisa sekitar US$146 miliar pada akhir September, jauh di atas perkiraan penjualan paksa US$5,6 miliar.
Pada hari kejatuhan saham, rupiah melemah kurang dari 0,5 persen ke sekitar Rp18.000 per dolar AS. Pergerakan itu menunjukkan tekanan di pasar saham belum langsung memicu gejolak mata uang sebesar krisis 1998, ketika rupiah terjun dari bawah Rp3.000 menjadi sekitar Rp16.000 per dolar dalam waktu kurang dari setahun.
Namun, risiko lain tetap membayangi. Imbal hasil obligasi pemerintah bertenor 10 tahun dilaporkan naik dari sedikit di atas 7 persen menjadi sekitar 7,4 persen. Perubahan prospek utang Indonesia oleh Moody’s dan Fitch menjadi negatif turut menambah perhatian investor terhadap kondisi fiskal dan independensi bank sentral.
Pengalaman Pakistan menunjukkan bahwa penyesuaian indeks tidak selalu berujung pada kehancuran pasar pada hari pelaksanaan. Ketika MSCI memindahkan Pakistan dari emerging markets ke frontier markets pada 2021, bobotnya dalam indeks sebelumnya sudah menyusut mendekati nol. Sebagian besar tekanan telah berlangsung sebelum dana indeks melakukan penyesuaian akhir.
Bagi Indonesia, tantangan utama kini bukan hanya menghadapi potensi penjualan saham, melainkan memulihkan kepercayaan terhadap transparansi pasar.
Investor perlu memantau tenggat konsultasi MSCI pada 30 April 2027 dan keputusan akhir pada 30 Juni 2027.
Perbaikan data kepemilikan, free float, serta pengawasan transaksi akan menentukan apakah Indonesia mampu mempertahankan status pasar berkembang dan mencegah ancaman arus modal berubah menjadi tekanan berkepanjangan. (*)