
Journalis Independent, MAKASSAR – Direktur Utama PT Mineral Anugrah Nirwana (PT MAN), AMM, harus berhadapan dengan proses hukum setelah terseret dugaan tindak pidana perpajakan yang menyebabkan negara kehilangan pendapatan Rp1.180.639.084 atau sekitar Rp1,18 miliar.
Tersangka yang sempat masuk dalam Daftar Pencarian Orang (DPO) sejak November 2025 itu diduga menggelapkan pajak melalui sejumlah pelanggaran kewajiban perpajakan perusahaan sepanjang 2021.
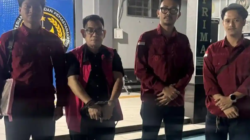
Penanganan perkara tersebut memasuki tahap penyerahan tersangka dan barang bukti kepada Kejaksaan Negeri (Kejari) Makassar pada Jumat, 23 Oktober 2026.
Penyerahan dilakukan oleh Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Sulawesi Selatan, Barat, dan Tenggara (Sulselbartra) bersama aparat kepolisian dan kejaksaan setelah AMM ditangkap pada 21 Oktober 2026.
Kasus ini menjadi perhatian karena dugaan pelanggaran perpajakan tersebut berkaitan dengan aktivitas perusahaan di sektor pertambangan nikel. Perkara yang menjerat AMM tidak hanya menyangkut dugaan ketidakpatuhan administratif, tetapi juga mencakup dugaan kesengajaan tidak menyetorkan pajak yang telah dipungut serta pelaporan pajak yang tidak sesuai dengan ketentuan.
Berdasarkan berkas perkara, AMM merupakan Direktur Utama PT MAN, perusahaan kontraktor pertambangan nikel yang beralamat di Jalan Ir. Sutami, Makassar. Dalam menjalankan kegiatan usahanya, PT MAN diketahui menjalin kerja sama produksi pertambangan dan pengangkutan nikel dengan PT ANI sepanjang 2021.
Hubungan kerja sama tersebut menjadi bagian penting dalam perkara yang kini ditangani aparat penegak hukum. Pada periode itu, AMM diduga melakukan serangkaian pelanggaran kewajiban perpajakan yang berkaitan dengan Pajak Pertambahan Nilai (PPN).
Modus Dugaan Penggelapan Pajak
Penyidik mengungkapkan, salah satu perbuatan yang disangkakan kepada AMM adalah sengaja tidak menyetorkan PPN yang telah dipotong atau dipungut dari pihak konsumen. Pajak yang seharusnya disetorkan kepada negara tersebut diduga tidak dipenuhi sesuai kewajiban perpajakan perusahaan.
Dugaan pelanggaran itu tidak berhenti pada persoalan penyetoran pajak. AMM juga disangkakan sengaja tidak menyampaikan Surat Pemberitahuan Masa (SPT Masa) PPN untuk sejumlah periode pada 2021.
Berdasarkan berkas perkara, kewajiban pelaporan yang diduga tidak dipenuhi tersebut mencakup masa pajak Februari hingga Oktober 2021. Dalam rentang waktu itu, tersangka diduga tidak menyampaikan SPT Masa PPN sebagaimana diwajibkan dalam ketentuan perpajakan.
Selain tidak menyampaikan laporan untuk periode tersebut, AMM juga disangkakan menyampaikan SPT Masa PPN yang isinya tidak benar dan tidak lengkap untuk masa pajak November hingga Desember 2021.
Dengan demikian, perkara yang menjerat pimpinan PT MAN itu mencakup beberapa bentuk dugaan pelanggaran, yakni tidak menyetorkan PPN yang telah dipungut, tidak menyampaikan SPT Masa PPN, serta menyampaikan laporan perpajakan yang diduga tidak sesuai dengan keadaan sebenarnya.
Rangkaian dugaan perbuatan tersebut berlangsung dalam tahun pajak yang sama, yakni 2021. Aparat penegak hukum selanjutnya menghitung dampak perbuatan yang disangkakan kepada tersangka terhadap penerimaan negara berdasarkan hasil penanganan perkara.
Total kerugian pada pendapatan negara yang disebut dalam berkas perkara mencapai Rp1.180.639.084. Nilai tersebut setara dengan lebih dari Rp1,18 miliar yang diduga tidak masuk ke kas negara akibat rangkaian pelanggaran perpajakan tersebut.
Besarnya nilai kerugian itu memperlihatkan dampak finansial yang ditimbulkan dalam perkara ini. Namun, dugaan tindak pidana dan nilai kerugian yang disangkakan tetap harus dibuktikan melalui proses peradilan sesuai ketentuan hukum yang berlaku.
Sempat Buron Hampir Sebelas Bulan
Perjalanan perkara ini juga diwarnai status AMM sebagai buronan. Tersangka tercatat masuk dalam Daftar Pencarian Orang sejak 25 November 2025, sebelum akhirnya berhasil ditangkap pada 21 Oktober 2026.
Jika dihitung berdasarkan tanggal tersebut, AMM berada dalam status DPO selama hampir sebelas bulan sebelum penangkapannya. Penangkapan itu menjadi perkembangan penting dalam penanganan perkara dugaan penggelapan pajak yang berkaitan dengan kegiatan usaha pertambangan nikel tersebut.
Setelah penangkapan, proses hukum berlanjut hingga penyerahan tersangka beserta barang bukti kepada Kejari Makassar pada 23 Oktober 2026. Penyerahan tersebut menandai berlanjutnya penanganan perkara ke tahap penuntutan sesuai prosedur hukum pidana.
Melalui tahapan itu, jaksa akan menangani perkara berdasarkan berkas dan barang bukti yang diserahkan oleh aparat terkait. Pembuktian terhadap dugaan perbuatan tersangka selanjutnya akan dilakukan melalui mekanisme peradilan, termasuk pengujian terhadap alat bukti dan dakwaan yang diajukan.
Penyerahan tersangka dan barang bukti juga menunjukkan koordinasi antarlembaga dalam menangani dugaan tindak pidana di bidang perpajakan. Kanwil DJP Sulselbartra, kepolisian, dan kejaksaan terlibat dalam rangkaian penanganan perkara hingga tersangka diserahkan kepada pihak kejaksaan.
Kejaksaan Tegaskan Penegakan Hukum
Kepala Seksi Penerangan Hukum (Kasi Penkum) Kejati Sulsel, Soetarmi, menegaskan bahwa pihak kejaksaan akan mengawal penanganan perkara tersebut hingga proses persidangan. Ia menyebut penyerahan tersangka dan barang bukti sebagai bagian dari komitmen negara dalam menindak dugaan tindak pidana perpajakan.
“Proses penyerahan tersangka dan barang bukti ini adalah bentuk komitmen tegas negara. Siapapun oknum yang melakukan tindak pidana di bidang perpajakan akan diproses hukum secara profesional. Kami sangat berharap kasus ini menjadi edukasi sekaligus menimbulkan efek jera bagi wajib pajak lainnya agar senantiasa taat memenuhi kewajibannya kepada negara,” tegas Soetarmi.
Soetarmi juga menjelaskan bahwa penegakan hukum pidana di bidang perpajakan berkaitan dengan prinsip ultimum remedium. Prinsip tersebut menempatkan hukum pidana sebagai upaya terakhir setelah langkah administratif yang tersedia tidak diindahkan oleh wajib pajak.
Penerapan prinsip tersebut menjadi bagian dari pendekatan penegakan hukum perpajakan yang mempertimbangkan penyelesaian melalui mekanisme administratif sesuai ketentuan perundang-undangan. Meski demikian, dugaan tindak pidana yang ditangani dalam perkara AMM tetap harus diproses berdasarkan aturan dan pembuktian hukum yang berlaku.
Dalam konteks perkara ini, dugaan tidak disetorkannya PPN dan ketidakbenaran pelaporan pajak menjadi persoalan utama yang harus diuji melalui proses hukum. Penanganan perkara juga menjadi pengingat bagi pelaku usaha bahwa kewajiban perpajakan merupakan bagian dari tanggung jawab yang melekat pada kegiatan ekonomi perusahaan.
Terancam Hukuman Penjara dan Denda
Atas perbuatan yang disangkakan, AMM dijerat dengan ketentuan pidana perpajakan dalam Pasal 39 ayat (1) huruf c, d, atau i Undang-Undang Nomor 28 Tahun 2007 tentang Perubahan Ketiga atas Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (KUP).
Ketentuan tersebut sebagaimana telah diubah dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Cipta Kerja menjadi Undang-Undang. Tersangka juga disangkakan melanggar juncto Pasal 64 ayat (1) KUHP mengenai perbuatan berlanjut.
Dalam ketentuan yang dicantumkan pada berkas perkara, tersangka terancam pidana penjara paling singkat enam bulan dan paling lama enam tahun serta denda berlipat dari jumlah pajak yang tidak disetorkan.
Pengenaan pasal mengenai perbuatan berlanjut berkaitan dengan dugaan rangkaian perbuatan yang dilakukan dalam beberapa masa pajak. Dalam perkara ini, periode yang menjadi perhatian meliputi Februari hingga Desember 2021, dengan bentuk dugaan pelanggaran yang berbeda antara tidak menyampaikan SPT dan menyampaikan SPT yang tidak benar atau tidak lengkap.
Meski demikian, penerapan pasal dan bentuk pertanggungjawaban pidana terhadap AMM akan ditentukan berdasarkan proses pembuktian di pengadilan. Status tersangka maupun penyerahan perkara kepada kejaksaan tidak dengan sendirinya berarti kesalahan terdakwa telah diputus secara hukum. (MA)