
JAKARTA — Pemerintah menegaskan pengembalian kelebihan pembayaran pajak atau restitusi tetap menjadi hak wajib pajak selama memenuhi persyaratan dan ketentuan perpajakan. Kementerian Keuangan memastikan Direktorat Jenderal Pajak (DJP) tetap memproses permohonan restitusi berdasarkan bukti transaksi, kelengkapan dokumen, dan hasil pemeriksaan sesuai aturan yang berlaku.
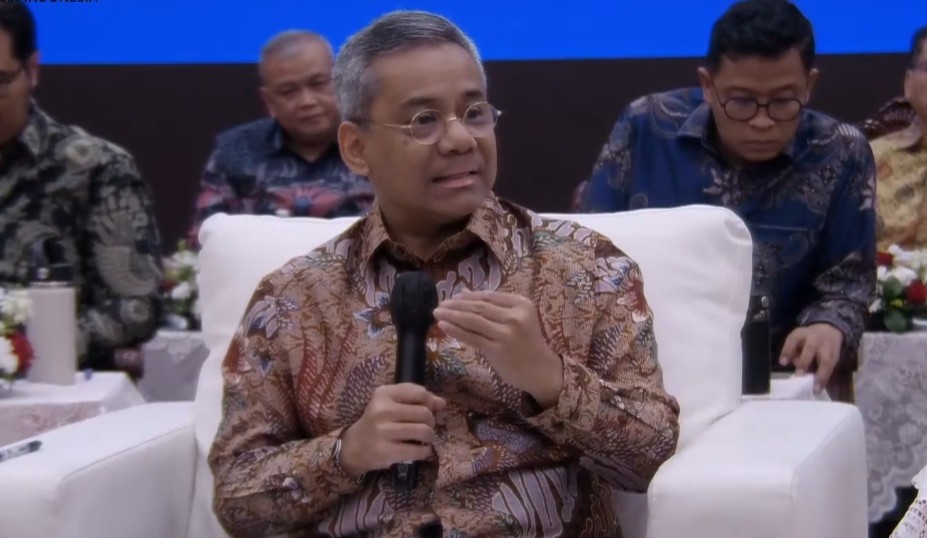
Wakil Menteri Keuangan Suahasil Nazara menegaskan pemerintah tidak akan mengabaikan hak wajib pajak yang terbukti membayar pajak lebih besar daripada kewajibannya. Menurut dia, petugas pajak menjalankan proses pengembalian berdasarkan ketentuan yang telah ditetapkan pemerintah.
“Manajemen restitusi dilakukan sesuai dengan ketentuan yang ada dan berlaku. Teman-teman di Ditjen Pajak menjalankan sesuai ketentuan,” kata Suahasil, dikutip Minggu (20/9/2026).
Pernyataan tersebut menegaskan bahwa restitusi tetap berjalan di tengah penerapan pengawasan yang mempertimbangkan kepatuhan wajib pajak dan kelengkapan administrasi. Pemerintah menekankan pentingnya pembuktian agar pengembalian uang negara kepada wajib pajak sesuai dengan nilai kelebihan pembayaran yang sebenarnya.
Direktur Jenderal Pajak Bimo Wijayanto juga membantah adanya kebijakan yang menghentikan restitusi secara menyeluruh. Ia turut menepis anggapan bahwa pemerintah akan mengubah hak pengembalian kelebihan pembayaran pajak menjadi surat utang atau obligasi.
Bimo menegaskan wajib pajak tetap bisa memperoleh pengembalian apabila dapat menunjukkan bukti yang sah mengenai kelebihan pembayaran tersebut.
“Sepanjang semua dokumen, semua transaksi yang memang membuktikan bahwa ada kelebihan pembayaran pajak bisa dibuktikan, pasti akan kita kembalikan,” kata Bimo.
Pernyataan kedua pejabat tersebut menempatkan pembuktian sebagai salah satu unsur penting dalam proses restitusi. Artinya, pengajuan pengembalian tidak hanya bergantung pada klaim wajib pajak, tetapi juga pada kesesuaian dokumen dan transaksi dengan ketentuan perpajakan.
Restitusi Merupakan Hak Wajib Pajak
Direktorat Jenderal Pajak menjelaskan restitusi merupakan mekanisme pengembalian pajak yang dibayarkan melebihi jumlah yang seharusnya terutang. Pengembalian juga dapat diajukan apabila seseorang atau badan membayar pajak yang sebenarnya tidak terutang, sepanjang memenuhi ketentuan yang berlaku.
Restitusi dapat berkaitan dengan Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), dan Pajak Penjualan atas Barang Mewah (PPnBM), sesuai kondisi yang diatur dalam peraturan perpajakan. Prosesnya melibatkan penelitian atau pemeriksaan sesuai jenis permohonan dan kriteria wajib pajak.
Dalam praktiknya, kelebihan pembayaran dapat muncul karena perhitungan pajak selama satu periode menghasilkan nilai pembayaran lebih besar daripada kewajiban akhir. Wajib pajak kemudian dapat mengajukan pengembalian melalui prosedur yang ditentukan, dengan menyertakan dokumen pendukung yang relevan.
Namun, pengajuan restitusi tidak selalu berarti seluruh nilai yang diminta langsung dikembalikan. Direktorat Jenderal Pajak perlu menilai apakah terdapat kelebihan pembayaran yang sah dan apakah pemohon memenuhi persyaratan untuk menerima pengembalian.
Selain itu, ketentuan perpajakan mengatur bahwa kelebihan pembayaran terlebih dahulu diperhitungkan dengan utang pajak yang masih dimiliki wajib pajak. Apabila setelah perhitungan tersebut masih terdapat sisa, pemerintah dapat mengembalikannya sesuai prosedur yang berlaku.
Mekanisme ini menjadi bagian dari administrasi perpajakan untuk memastikan hak wajib pajak terpenuhi sekaligus menjaga akuntabilitas pengelolaan penerimaan negara.
Pemeriksaan Dokumen Menentukan Proses Pengembalian
Penegasan pemerintah mengenai restitusi juga berkaitan dengan pentingnya validitas dokumen dan transaksi. Wajib pajak perlu memastikan bukti pembayaran, pelaporan pajak, serta dokumen lain yang dipersyaratkan tersedia dan sesuai dengan kondisi sebenarnya.
Dalam permohonan restitusi, otoritas pajak dapat meneliti informasi yang disampaikan untuk memastikan adanya kelebihan pembayaran. Apabila hasil penelitian menunjukkan tidak terdapat kelebihan pembayaran, DJP dapat menyampaikan pemberitahuan sesuai ketentuan. Sebaliknya, jika persyaratan terpenuhi dan kelebihan pembayaran terbukti, pengembalian dapat diproses melalui mekanisme yang berlaku.
Karena itu, kelengkapan dokumen menjadi bagian penting bagi wajib pajak yang ingin memperoleh pengembalian. Ketidaksesuaian informasi atau bukti yang belum memadai dapat memengaruhi proses penilaian permohonan.
Pemerintah juga perlu menjaga agar penerapan pengawasan tidak menghilangkan hak wajib pajak yang telah memenuhi persyaratan. Di sisi lain, proses verifikasi diperlukan untuk memastikan pengembalian dilakukan berdasarkan kewajiban pajak yang sebenarnya, bukan semata-mata berdasarkan permintaan pemohon.
Penegasan Suahasil dan Bimo menyatakan bahwa pemerintah tetap menjalankan mekanisme restitusi sesuai aturan, sekaligus menggarisbawahi kewajiban wajib pajak untuk membuktikan klaim kelebihan pembayaran.
Aturan Pengembalian Pendahuluan Diperbarui pada 2026
Salah satu aturan yang mengatur pengembalian pendahuluan kelebihan pembayaran pajak adalah Peraturan Menteri Keuangan (PMK) Nomor 28 Tahun 2026. Peraturan yang ditetapkan pada 29 April 2026 tersebut mengatur tata cara pengembalian pendahuluan bagi wajib pajak yang memenuhi persyaratan tertentu dan mulai berlaku pada 1 Mei 2026.
Pengembalian pendahuluan merupakan mekanisme yang memungkinkan kelompok wajib pajak tertentu memperoleh pengembalian tanpa harus menunggu seluruh proses pemeriksaan seperti pada mekanisme restitusi umum. Meski demikian, fasilitas tersebut tetap memiliki persyaratan dan prosedur yang harus dipenuhi.
PMK Nomor 28 Tahun 2026 juga mengatur batas waktu penyelesaian permohonan berdasarkan kategori dan jenis pajaknya. Untuk permohonan pengembalian pendahuluan PPh orang pribadi yang memenuhi ketentuan, misalnya, keputusan atau pemberitahuan diterbitkan paling lama 15 hari kerja sejak permohonan diterima. Sementara itu, permohonan tertentu untuk PPh badan dan PPN memiliki batas waktu paling lama satu bulan.
Ketentuan tersebut menunjukkan bahwa pengembalian pajak memiliki jalur administrasi dan tenggat yang ditetapkan berdasarkan jenis permohonan. Karena persyaratan tiap kategori dapat berbeda, wajib pajak perlu memeriksa aturan yang sesuai dengan kondisi dan jenis pajak yang diajukan.
Pembaruan aturan juga menegaskan pentingnya kepastian hukum dalam pemenuhan hak serta kewajiban perpajakan. Pemerintah dan wajib pajak sama-sama perlu mengikuti ketentuan yang berlaku agar proses pengembalian berjalan sesuai prosedur.
Pemerintah Tegaskan Tidak Ada Penggantian dengan Obligasi
Bimo secara khusus membantah anggapan bahwa pemerintah akan mengganti pengembalian kelebihan pembayaran pajak dengan surat utang atau obligasi. Dalam keterangannya, ia menegaskan bahwa restitusi tetap diberikan apabila wajib pajak dapat membuktikan adanya kelebihan pembayaran melalui dokumen dan transaksi yang valid.
Penjelasan itu penting untuk membedakan antara proses verifikasi permohonan dan penghapusan hak restitusi. Pemeriksaan dokumen merupakan bagian dari prosedur administrasi, sedangkan pengembalian tetap menjadi hak wajib pajak ketika syarat dan dasar hukumnya terpenuhi.
Meski demikian, pemerintah tidak menyatakan bahwa setiap permohonan akan langsung disetujui tanpa penelitian. Keputusan tetap bergantung pada hasil verifikasi, ketentuan yang berlaku, dan bukti yang diajukan.
Bagi wajib pajak, langkah penting yang dapat dilakukan ialah memastikan pelaporan dan bukti pembayaran tersusun dengan benar, memeriksa persyaratan restitusi sesuai jenis pajak, serta mengikuti perkembangan permohonan melalui saluran resmi DJP.
Dengan penegasan dari Suahasil Nazara dan Bimo Wijayanto, pemerintah memastikan restitusi bukan hak yang dihapus, melainkan mekanisme yang tetap dijalankan berdasarkan aturan. Wajib pajak yang dapat membuktikan kelebihan pembayaran dan memenuhi persyaratan tetap berhak menerima pengembalian sesuai hasil penilaian otoritas pajak.