
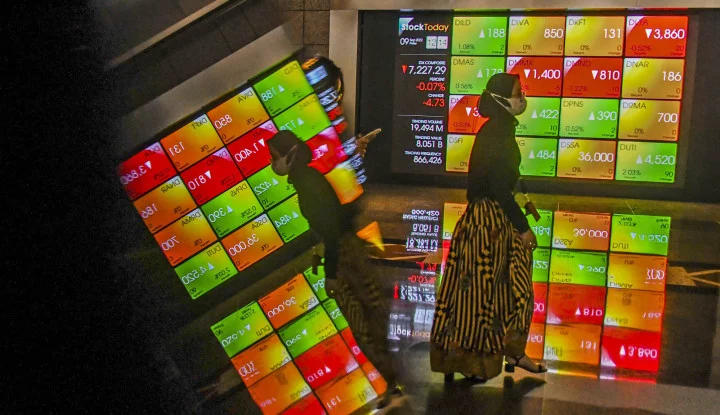
Journalist Independent, JAKARTA – Indeks Harga Saham Gabungan (IHSG) belum mampu keluar dari tekanan. Pada penutupan perdagangan Jumat (20/11/2026), indeks kembali melemah dan mencatatkan penurunan selama lima hari perdagangan berturut-turut.
IHSG ditutup turun 47,81 poin atau 0,92 persen ke level 5.146,32. Pelemahan tersebut memperpanjang tren koreksi yang berlangsung sejak awal pekan, sekaligus mencerminkan tingginya tekanan jual di pasar saham domestik.
Pada awal perdagangan, IHSG dibuka di posisi 5.152,16. Indeks sempat bergerak menguat hingga mencapai level tertinggi harian 5.196,27. Namun, penguatan itu tidak bertahan lama setelah tekanan jual kembali mendominasi pergerakan pasar.
IHSG kemudian merosot hingga menyentuh titik terendah harian di level 5.094,89 sebelum akhirnya ditutup pada 5.146,32.
Rangkaian pelemahan ini telah berlangsung sejak Senin (16/11). Pada hari tersebut, IHSG terkoreksi 0,44 persen, disusul penurunan 0,31 persen pada Selasa (17/11).
Tekanan semakin besar pada Rabu (18/11) ketika indeks melemah 1,07 persen. Sehari berikutnya, Kamis (19/11), IHSG kembali kehilangan 1,02 persen.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menilai tekanan terhadap pasar saham Indonesia merupakan dampak dari pertemuan sejumlah sentimen negatif, baik dari luar negeri maupun dalam negeri.
Dari pasar global, pelemahan bursa regional Asia, meningkatnya ekspektasi kenaikan suku bunga bank sentral Amerika Serikat (AS) atau Federal Reserve (The Fed), penguatan dolar AS, hingga kekhawatiran terhadap inflasi dunia menjadi faktor yang membebani pergerakan IHSG.
Sementara itu, dari dalam negeri, keputusan Bank Indonesia (BI) menaikkan suku bunga acuan atau BI Rate menjadi 6 persen turut meningkatkan sensitivitas investor terhadap risiko. Tekanan juga datang dari arus dana asing yang keluar dari pasar saham domestik.
Kombinasi berbagai faktor tersebut membuat investor cenderung mengurangi kepemilikan aset berisiko, termasuk saham di Indonesia.
“Hal ini mendorong investor cenderung mengambil sikap risk-off dan mengurangi eksposur terhadap aset berisiko, termasuk saham Indonesia,” ujar Nafan dalam keterangan resminya.
Nafan juga memperingatkan potensi keluarnya modal asing atau capital outflow dari pasar saham Indonesia. Menurutnya, risiko tersebut tergolong sangat tinggi apabila peluang kenaikan suku bunga The Fed semakin besar.
Kenaikan suku bunga di AS berpotensi mempersempit selisih imbal hasil atau yield spread antara instrumen keuangan Amerika Serikat dan negara-negara berkembang.
Situasi tersebut dapat mengubah pertimbangan investor global dalam menempatkan dananya. Ketika imbal hasil di pasar AS semakin menarik, aset di negara berkembang berpotensi kehilangan daya tarik, terutama jika tingkat risikonya dinilai lebih tinggi.
Salah satu instrumen yang dapat menjadi tujuan perpindahan dana adalah obligasi pemerintah AS atau US Treasury. Apabila imbal hasil surat utang tersebut meningkat, investor institusi global berpeluang mengurangi eksposur terhadap saham di pasar negara berkembang.
Nafan mengaitkan kondisi itu dengan strategi *flight to quality* atau *flight to safety*. Strategi tersebut menggambarkan perpindahan investasi menuju instrumen yang dianggap lebih aman ketika ketidakpastian dan risiko di pasar keuangan meningkat.
“Ketika imbal hasil US Treasury melesat ke level yang sangat atraktif, pengelola dana pensiun global, manajer investasi, hingga sovereign wealth funds tidak lagi merasa perlu mengambil risiko volatilitas di pasar saham berkembang untuk mendapatkan pengembalian yang memadai,” jelasnya.
Risiko keluarnya dana asing tidak hanya berpotensi menekan IHSG. Menurut Nafan, perpindahan modal tersebut juga dapat menambah tekanan terhadap nilai tukar rupiah.
Mekanismenya terjadi ketika investor asing menjual aset saham yang berdenominasi rupiah, kemudian mengonversi hasil penjualannya ke dolar AS. Aktivitas tersebut berpotensi meningkatkan permintaan terhadap dolar dan menambah tekanan terhadap mata uang domestik.
Di sisi lain, pelemahan rupiah juga dapat mengurangi nilai keuntungan investasi investor asing ketika dihitung dalam denominasi dolar AS. Jika tekanan terhadap nilai tukar berlanjut, kondisi tersebut berpotensi memperbesar risiko aksi jual berikutnya.
Meski demikian, Nafan menilai besarnya arus modal keluar tidak sepenuhnya ditentukan oleh dinamika eksternal. Kemampuan Indonesia menjaga stabilitas pasar keuangan juga menjadi faktor penting dalam menentukan seberapa besar tekanan yang akan terjadi.
Dalam hal ini, kebijakan Bank Indonesia untuk merespons perkembangan suku bunga global dinilai memiliki peran strategis dalam meredam potensi gejolak.
Efektivitas instrumen stabilisasi nilai tukar, seperti Sekuritas Rupiah Bank Indonesia (SRBI) dan *Domestic Non-Deliverable Forward* (DNDF), juga menjadi salah satu faktor yang perlu diperhatikan untuk menjaga daya tarik aset domestik.
Selain kebijakan moneter, fundamental ekonomi nasional dan ketahanan kinerja keuangan emiten perbankan berkapitalisasi besar diharapkan dapat menopang kepercayaan investor jangka panjang.
Dengan demikian, arah pergerakan IHSG ke depan tidak hanya akan dipengaruhi sentimen global, tetapi juga kemampuan pasar keuangan domestik mempertahankan stabilitas di tengah meningkatnya risiko arus modal keluar. *