
Journalist Independent, JAKARTA — Selisih harga saham PT Bayan Resources Tbk (BYAN) dalam transaksi senilai Rp26,09 triliun membuat pembelian oleh pengusaha Andi Syamsuddin Arsyad atau Haji Isam menjadi perhatian pasar modal.
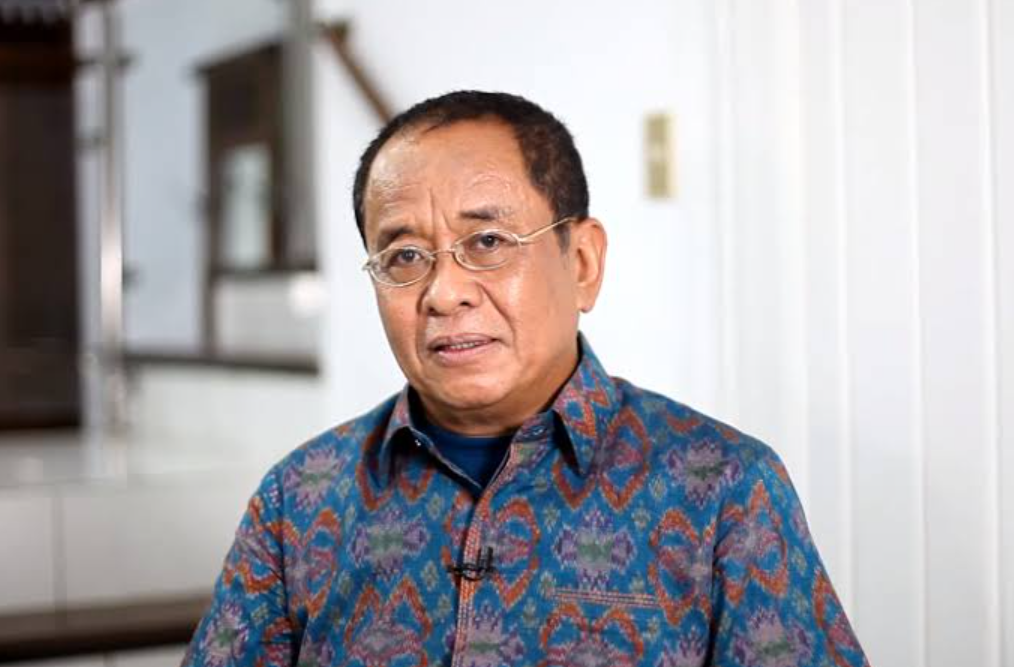
Namun, pengamat kebijakan publik Muhammad Said Didu menilai perbedaan harga tersebut tidak bisa langsung dijadikan dasar untuk menyimpulkan bahwa Haji Isam memperoleh saham perusahaan tambang batu bara itu dengan harga murah. (*)
Menurut Said Didu, transaksi saham melalui pasar negosiasi memiliki mekanisme berbeda dengan perdagangan reguler di Bursa Efek Indonesia (BEI). Karena itu, membandingkan harga kesepakatan antara penjual dan pembeli dengan harga saham yang terbentuk di pasar reguler tanpa melihat karakteristik transaksinya dinilai dapat menghasilkan kesimpulan yang keliru.
Polemik ini muncul setelah PT Jhonlin Baratama, perusahaan yang terafiliasi dengan Haji Isam, membeli lebih dari 10 miliar saham BYAN dengan harga Rp2.588 per lembar. Pada periode yang sama, harga saham Bayan Resources di pasar reguler berada jauh di atas angka tersebut, bahkan berkisar Rp12.000 per saham.
Perbedaan itu memunculkan pertanyaan mengenai dasar penetapan harga dan kewajaran transaksi bernilai puluhan triliun rupiah tersebut.
Said Didu menyampaikan pandangannya dalam podcast Jurnalisik pada Rabu (28/10/2026). Ia menegaskan bahwa pasar reguler dan pasar negosiasi tidak dapat diperlakukan sebagai mekanisme perdagangan yang identik.
“Ini kan orang enggak paham bahwa itu pasar yang berbeda. Kalau negosiasi memang begitu,” kata Said.
Harga Rp2.588 Bukan Satu-satunya Ukuran
Said Didu menilai penentuan murah atau mahalnya suatu saham tidak cukup dilakukan dengan membandingkan harga transaksi dalam satu kesepakatan dengan harga perdagangan harian di bursa.
Dalam pasar negosiasi, pembeli dan penjual dapat menyepakati harga transaksi secara langsung sesuai mekanisme yang berlaku. Kesepakatan tersebut kemudian dicatat melalui sistem bursa. Karakteristik ini berbeda dari pasar reguler yang mempertemukan penawaran beli dan jual dalam perdagangan yang berlangsung secara berkelanjutan.
Meski demikian, keberadaan mekanisme negosiasi tidak serta-merta menjawab seluruh pertanyaan mengenai kewajaran harga. Nilai transaksi, alasan penjual melepas saham, kondisi perusahaan, serta kepentingan ekonomi kedua pihak tetap menjadi faktor yang relevan untuk dianalisis.
Said bahkan menyebut harga yang dibayarkan Haji Isam perlu dilihat dari perspektif nilai buku perusahaan. Menurut dia, harga pembelian tersebut mencapai lebih dari dua kali nilai buku saham.
” Sebenarnya Haji Isam sudah beli lebih mahal dua kali book value,” ujarnya.
Nilai buku atau book value merupakan ukuran nilai bersih perusahaan berdasarkan aset setelah dikurangi kewajibannya. Dalam analisis saham, angka tersebut sering digunakan untuk membandingkan harga pasar dengan nilai akuntansi perusahaan.
Namun, nilai buku bukan satu-satunya ukuran untuk menilai perusahaan tambang. Potensi produksi, cadangan batu bara, harga komoditas, biaya operasional, dan prospek pendapatan juga dapat memengaruhi valuasi sebuah perusahaan.
Dengan demikian, harga Rp2.588 per saham tidak cukup dinilai murah atau mahal hanya berdasarkan perbandingannya dengan harga reguler BYAN. Penilaian yang lebih menyeluruh memerlukan informasi mengenai dasar kesepakatan dan kondisi fundamental perusahaan.
Said mempertanyakan mengapa pihak penjual bersedia melepas saham pada harga tersebut jika angka itu dianggap terlalu rendah.
“Kenapa Haji Isam dapat harga saham murah? Ya, tanyalah kenapa dia mau jual murah. Dan pertanyaannya, apakah betul murah?” katanya.
BEI Meminta Penjelasan soal Selisih Harga BYAN
Transaksi pembelian saham Bayan Resources oleh Jhonlin Baratama diselesaikan pada 7 Oktober 2026. Saham tersebut berasal dari dua pemegang saham, yakni Low Tuck Kwong dan Elaine Low.
Berdasarkan data transaksi yang disampaikan, Jhonlin Baratama membeli 10.067.421.703 saham dari Low Tuck Kwong dan 16.666.667 saham dari Elaine Low.
Dengan demikian, total saham yang dialihkan mencapai sekitar 10,084 miliar lembar. Nilai keseluruhan transaksi dilaporkan sebesar Rp26,09 triliun dengan harga Rp2.588 per saham.
Setelah transaksi tersebut, kepemilikan Jhonlin Baratama di Bayan Resources mencapai 30,25 persen. Perusahaan menyatakan transaksi itu tidak mengubah pengendalian terhadap perseroan.
Selisih harga pengalihan dengan harga perdagangan reguler turut menarik perhatian Bursa Efek Indonesia. BEI meminta penjelasan mengenai transaksi pada harga Rp2.588 per saham yang berbeda jauh dari perdagangan saham BYAN lainnya, yang disebut berada di kisaran Rp11.200 per lembar.
Permintaan penjelasan tersebut menunjukkan bahwa transaksi bernilai besar dengan perbedaan harga mencolok dapat menjadi perhatian regulator. Namun, permintaan klarifikasi tidak dengan sendirinya membuktikan adanya pelanggaran dalam transaksi tersebut.
Manajemen Bayan Resources menyatakan belum dapat menjelaskan dasar penetapan harga karena perusahaan bukan pihak yang terlibat langsung dalam kesepakatan jual beli antara para pemegang saham.
Posisi tersebut penting karena transaksi dilakukan oleh pemegang saham, bukan melalui penjualan saham baru yang diterbitkan perusahaan. Penjelasan mengenai pertimbangan harga karenanya perlu merujuk pada pihak-pihak yang menyepakati pengalihan saham tersebut.
Pasar Negosiasi dan Harga Saham Reguler
Dalam perdagangan saham di Indonesia, pasar negosiasi menyediakan mekanisme untuk transaksi yang disepakati antara anggota bursa berdasarkan ketentuan yang berlaku. Sementara itu, harga di pasar reguler terbentuk dari aktivitas penawaran dan permintaan selama perdagangan.
Perbedaan mekanisme ini membuat harga dalam transaksi negosiasi tidak selalu sama dengan harga terakhir di pasar reguler. Terlebih, transaksi dalam jumlah sangat besar dapat memiliki pertimbangan tersendiri yang tidak identik dengan perdagangan saham dalam volume kecil.
Meski demikian, harga negosiasi tetap dapat menjadi objek pertanyaan ketika selisihnya sangat besar. Investor dan regulator dapat menelaah konteks transaksi, keterbukaan informasi, serta ketentuan yang harus dipenuhi oleh para pihak.
Dalam kasus BYAN, harga Rp2.588 per lembar menjadi perhatian karena terpaut jauh dari harga reguler saham Bayan Resources pada periode transaksi. Perbedaan tersebut menjadi alasan penting untuk meminta penjelasan, tetapi belum cukup untuk memastikan bahwa harga kesepakatan tidak wajar.
Bagi investor ritel, kasus ini juga menjadi pengingat bahwa harga saham yang terlihat di layar perdagangan tidak selalu bisa digunakan untuk menilai seluruh transaksi yang berlangsung di bursa. Informasi mengenai jenis pasar, volume saham, dan konteks pengalihan perlu diperhatikan sebelum menarik kesimpulan.
Said Didu Pisahkan Transaksi BYAN dari Isu MSCI
Selain menyoroti mekanisme transaksi, Said Didu mengkritik pihak-pihak yang mengaitkan pembelian saham Bayan Resources dengan persoalan yang sedang dihadapi pasar modal Indonesia, termasuk isu penurunan klasifikasi pasar oleh Morgan Stanley Capital International (MSCI).
Menurut Said, transaksi yang dilakukan secara pribadi oleh pemegang saham tidak seharusnya langsung dianggap sebagai penyebab persoalan struktural pasar modal.
“Orang bertransaksi secara pribadi kok mengganggu pasar modal? Nah, ini pembelokan yang sangat berbahaya,” ujarnya.
Ia menilai persoalan yang menjadi perhatian MSCI berkaitan dengan tata kelola pasar modal dan karakteristik investabilitas pasar Indonesia, bukan semata-mata kesepakatan harga dalam satu transaksi saham.
Meski demikian, penilaian atas tata kelola pasar modal dan pemeriksaan kewajaran transaksi merupakan dua hal yang dapat berjalan bersamaan. Keduanya memiliki ruang lingkup berbeda, sehingga perlu dianalisis berdasarkan data dan ketentuan masing-masing.
Said juga mengingatkan agar masyarakat tidak menerima begitu saja pendapat yang menghubungkan transaksi tersebut dengan persoalan pasar modal tanpa memahami mekanisme perdagangannya.
“Ini penting supaya kalian jangan dicuci otaknya,” kata Said.
Polemik pembelian saham BYAN pada akhirnya menyisakan dua pertanyaan utama: bagaimana para pihak menetapkan harga Rp2.588 per lembar dan apakah seluruh ketentuan transaksi telah dipenuhi.
Jawaban atas pertanyaan tersebut membutuhkan penjelasan dari pihak terkait dan penilaian berdasarkan fakta, bukan hanya perbandingan harga di dua mekanisme perdagangan yang berbeda. (*)