
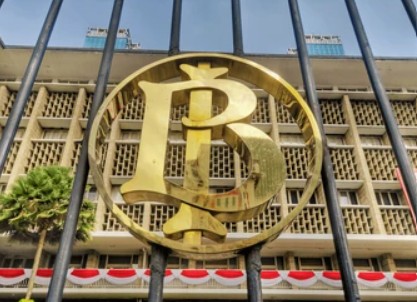
Journalist Independent, JAKARTA – Keputusan Bank Indonesia (BI) menaikkan suku bunga acuan atau BI Rate menjadi 6 persen berpotensi membawa perubahan terhadap kondisi keuangan masyarakat. Mulai dari bunga deposito, cicilan kredit, hingga daya beli rumah tangga, sejumlah sektor dapat merasakan dampak kebijakan tersebut.
Dalam Rapat Dewan Gubernur (RDG) pada 17–18 November 2026, BI memutuskan menaikkan BI Rate sebesar 25 basis poin (bps) dari 5,75 persen menjadi 6 persen.
Kebijakan tersebut diikuti kenaikan suku bunga Deposit Facility sebesar 25 bps menjadi 5,25 persen dan Lending Facility sebesar 25 bps menjadi 6,75 persen.
Melansir laman resmi Bank Indonesia, keputusan menaikkan suku bunga acuan diambil untuk memperkuat stabilitas nilai tukar rupiah di tengah meningkatnya ketidakpastian global. Langkah ini juga ditujukan untuk menjaga inflasi pada 2026–2027 agar tetap berada dalam sasaran 2,5 persen plus minus 1 persen.
Kenaikan BI Rate tidak hanya berkaitan dengan kebijakan moneter dan stabilitas rupiah. Perubahan suku bunga acuan juga dapat memengaruhi keputusan perbankan dalam menetapkan bunga simpanan maupun pinjaman.
Lantas, apa saja dampaknya bagi masyarakat? Berikut tujuh hal yang perlu diperhatikan.
7 Dampak BI Rate Naik bagi Masyarakat
1. Bunga Deposito Berpeluang Lebih Tinggi
Kenaikan BI Rate dapat membuka peluang bagi masyarakat untuk memperoleh imbal hasil simpanan yang lebih besar melalui deposito.
Perbankan berpotensi menyesuaikan suku bunga deposito maupun produk simpanan tertentu untuk menarik dana nasabah. Jika bunga deposito meningkat, masyarakat yang memiliki dana mengendap dapat memperoleh keuntungan lebih tinggi dibandingkan sebelumnya.
Namun, kenaikan bunga simpanan tidak otomatis terjadi dengan besaran yang sama di seluruh bank. Setiap bank memiliki kebijakan tersendiri dalam menentukan tingkat bunga dan waktu penyesuaiannya.
2. Rupiah Berpotensi Menguat
Suku bunga acuan yang lebih tinggi juga dapat meningkatkan daya tarik aset keuangan domestik bagi investor.
Ketika imbal hasil instrumen keuangan Indonesia menjadi lebih menarik, peluang masuknya modal asing dapat meningkat. Aliran modal tersebut berpotensi mendukung penguatan nilai tukar rupiah.
Meski demikian, pergerakan rupiah tidak hanya ditentukan oleh BI Rate. Kondisi ekonomi global, arah kebijakan bank sentral negara lain, serta sentimen investor juga berpengaruh terhadap nilai tukar.
3. Cicilan KPR dan Kredit Properti Berpotensi Lebih Mahal
Sektor properti termasuk salah satu bidang yang dapat merasakan dampak kenaikan suku bunga acuan, terutama melalui penyesuaian bunga Kredit Pemilikan Rumah (KPR).
Apabila perbankan menaikkan bunga kredit, biaya cicilan rumah berpotensi bertambah, khususnya bagi nasabah dengan skema bunga mengambang atau *floating rate*.
Kenaikan beban cicilan dapat membuat sebagian calon pembeli lebih berhati-hati dalam mengambil keputusan. Ada pula kemungkinan masyarakat menunda pengajuan KPR hingga kondisi suku bunga lebih kondusif.
Jika berlangsung dalam jangka panjang, kondisi tersebut berpotensi memperlambat permintaan rumah dan properti lainnya.
4. Aktivitas Investasi Perusahaan Bisa Melambat
Kenaikan BI Rate juga dapat memengaruhi keputusan perusahaan dalam mengembangkan bisnis.
Ketika bunga pinjaman meningkat, biaya pendanaan untuk membangun fasilitas baru, membeli peralatan, atau memperluas kegiatan usaha berpotensi menjadi lebih mahal.
Perusahaan yang mengandalkan pembiayaan perbankan dapat mempertimbangkan kembali rencana ekspansi maupun investasi baru. Sebagian pelaku usaha mungkin memilih menunda proyek hingga biaya pendanaan lebih memungkinkan.
Di pasar keuangan, kenaikan suku bunga juga dapat mengubah pilihan investor. Instrumen pendapatan tetap dan deposito berpotensi menjadi lebih menarik ketika menawarkan imbal hasil yang kompetitif dibandingkan saham.
5. Pengajuan Kredit Berpotensi Menurun
Masyarakat yang berencana mengajukan pinjaman juga perlu memperhatikan perubahan suku bunga perbankan.
Kenaikan BI Rate dapat mendorong bank menyesuaikan bunga kredit, meskipun besaran dan waktu penerapannya bergantung pada kebijakan masing-masing lembaga keuangan.
Jika bunga pinjaman meningkat, total biaya yang harus dibayar nasabah juga berpotensi bertambah. Kondisi ini dapat mengurangi minat masyarakat untuk mengambil Kredit Tanpa Agunan (KTA), Kredit Kendaraan Bermotor (KKB), maupun KPR.
Bagi calon debitur, kenaikan biaya cicilan dapat menjadi pertimbangan sebelum memutuskan mengambil pinjaman baru.
6. Daya Beli Masyarakat Berpotensi Tertekan
Dampak kenaikan suku bunga terhadap masyarakat juga dapat terlihat dari perubahan ruang belanja rumah tangga.
Nasabah yang memiliki pinjaman dengan bunga mengambang berpotensi menghadapi kenaikan angsuran apabila bank melakukan penyesuaian suku bunga kredit.
Ketika porsi pendapatan untuk membayar cicilan bertambah, anggaran yang tersedia untuk kebutuhan lain bisa berkurang. Hal ini berpotensi menekan konsumsi rumah tangga, terutama bagi masyarakat yang memiliki beban utang cukup besar.
Meski demikian, kenaikan BI Rate tidak secara otomatis membuat harga barang dan jasa naik. Pengaruhnya terhadap daya beli lebih berkaitan dengan perubahan biaya pinjaman, kemampuan konsumsi, dan kondisi ekonomi secara keseluruhan.
7. Inflasi Diharapkan Lebih Terkendali
Kenaikan BI Rate merupakan salah satu instrumen Bank Indonesia untuk menjaga stabilitas harga dan mengendalikan inflasi.
Melalui suku bunga yang lebih tinggi, BI berupaya memengaruhi aktivitas konsumsi dan kredit agar permintaan barang serta jasa tidak tumbuh terlalu cepat.
Ketika permintaan lebih terkendali, tekanan kenaikan harga berpotensi berkurang. Kebijakan ini diharapkan membantu menjaga inflasi tetap berada dalam sasaran yang telah ditetapkan.
Namun, efektivitas kebijakan suku bunga juga dipengaruhi faktor lain, seperti harga pangan dan energi, nilai tukar rupiah, serta perkembangan ekonomi global.
Dengan demikian, kenaikan BI Rate menjadi 6 persen membawa dampak yang berbeda bagi setiap kelompok masyarakat. Nasabah deposito berpeluang memperoleh bunga lebih tinggi, sementara debitur dengan pinjaman berbunga mengambang perlu mengantisipasi kemungkinan kenaikan cicilan.
Pada akhirnya, dampak kebijakan tersebut terhadap kondisi ekonomi masyarakat akan bergantung pada respons perbankan, perkembangan nilai tukar, serta dinamika inflasi dan perekonomian nasional. *